
Par Eric Leguéret, Directeur Digital Externalisé · Publié le 29 septembre 2026
L'essentiel en 30 secondes
- Depuis le 1er septembre 2026, toutes les entreprises françaises doivent pouvoir recevoir des factures électroniques.
- Le 1er septembre 2027, les PME, TPE et micro-entreprises devront aussi les émettre. Un PDF envoyé par e-mail ne suffira plus.
- Quatre nouvelles mentions deviennent obligatoires sur vos factures, dont le numéro SIREN de votre client.
- Les blocages constatés depuis septembre viennent rarement du logiciel : ils viennent de données clients incomplètes et d'un circuit que personne ne pilote.
- La bonne démarche : choisir une plateforme agréée, fiabiliser vos fiches clients, puis relier devis, facture et encaissement. Onze mois suffisent, à condition de commencer maintenant.
→ Vous préférez en parler directement ? Réservez un diagnostic offert de 30 minutes.
Pourquoi s'y mettre maintenant, et pas en juin 2027
Selon le Baromètre France Num 2026, 39 % des TPE-PME prévoient un projet de facturation électronique en 2026-2027. Autrement dit, des centaines de milliers d'entreprises vont solliciter les mêmes éditeurs, les mêmes plateformes et les mêmes cabinets comptables, et une grande partie le fera au dernier moment.
Les entreprises qui s'y prennent maintenant choisissent leur outil calmement, testent sans pression et arrivent en septembre 2027 avec un circuit qui tourne. Celles qui attendent devront tout faire en quelques semaines, pendant que tout le monde fait la même chose.
Quel est le calendrier de la facture électronique ?
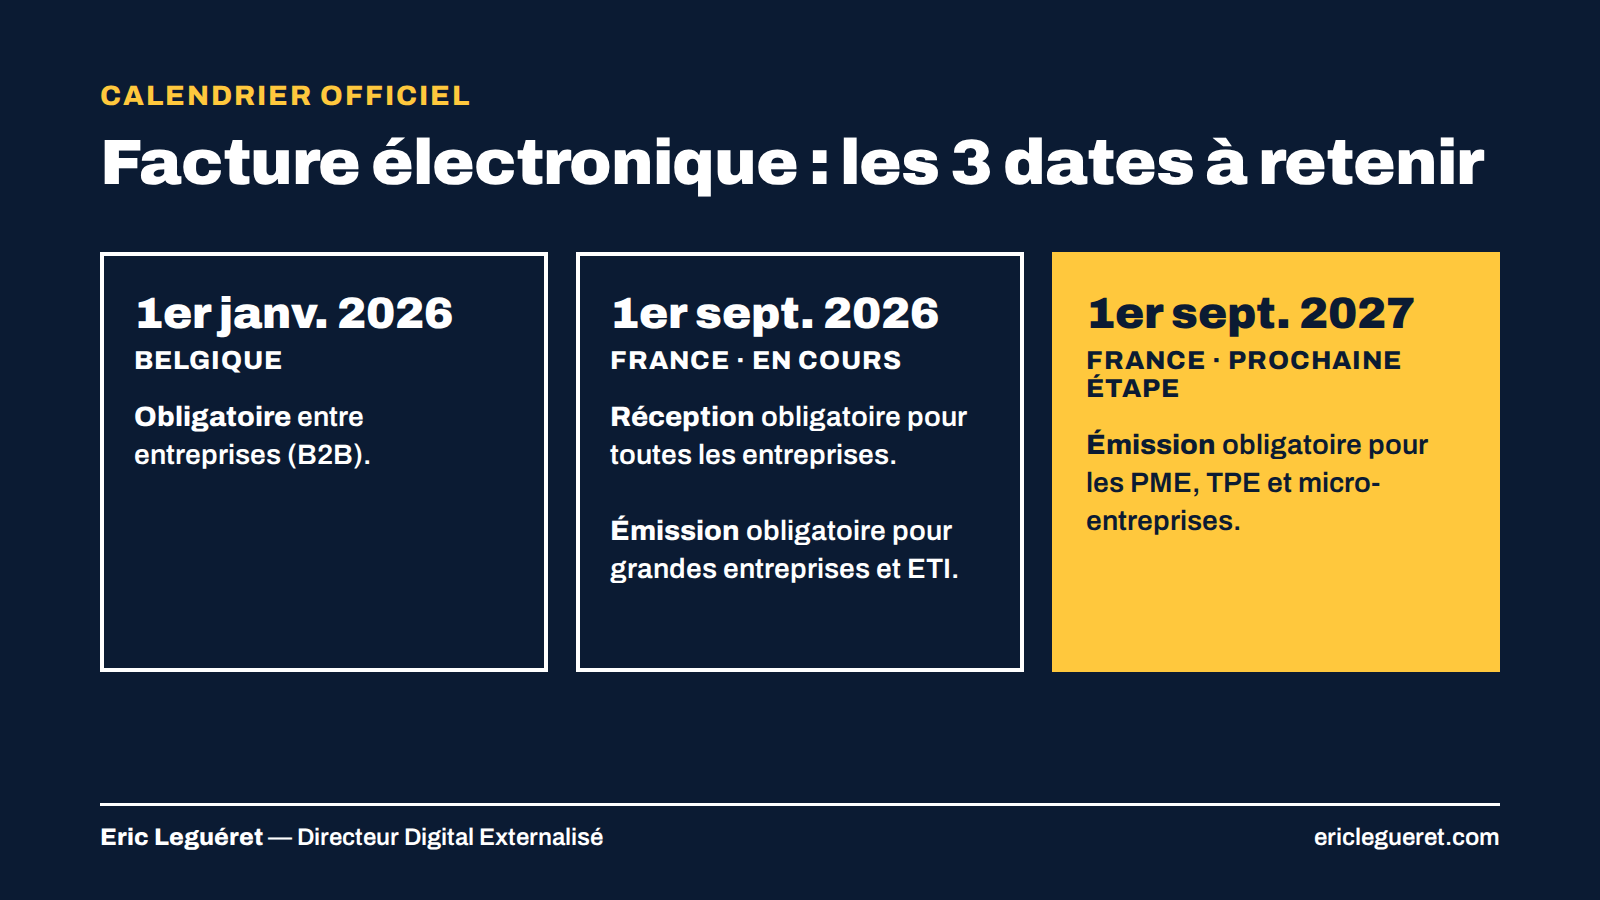
- 1er septembre 2026 : toutes les entreprises doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi les émettre.
- 1er septembre 2027 : l'émission devient obligatoire pour les PME, les TPE et les micro-entreprises.
- En Belgique, la facturation électronique entre entreprises est obligatoire depuis le 1er janvier 2026.
Sources : economie.gouv.fr et la fiche officielle de la DGFiP.
Une facture PDF envoyée par e-mail, est-ce une facture électronique ?
Non. Une facture électronique est un fichier structuré, lisible par une machine, par exemple aux formats Factur-X, UBL ou CII. Elle passe obligatoirement par une plateforme agréée, dont plus de 130 sont aujourd'hui référencées. Une fois votre échéance passée, un PDF envoyé par e-mail ne sera plus une facture valable entre entreprises.
Les 4 nouvelles mentions obligatoires, et la checklist de vos fiches clients
La réforme ajoute quatre mentions aux mentions obligatoires habituelles :
- Le numéro SIREN de votre client.
- La catégorie de l'opération : vente de biens, prestation de services, ou les deux.
- L'option pour le paiement de la TVA d'après les débits, si vous l'avez choisie.
- L'adresse de livraison du bien, lorsqu'elle est différente de l'adresse de facturation.
Ces informations ne s'inventent pas au moment de facturer : elles doivent déjà figurer dans vos fiches clients. Avant l'été 2027, vérifiez pour chaque client actif :
- ☐ Le numéro SIREN est renseigné et exact.
- ☐ La raison sociale correspond à celle du registre, pas au nom commercial.
- ☐ L'adresse de facturation est à jour.
- ☐ L'adresse de livraison est renseignée quand elle est différente.
- ☐ Le numéro de TVA intracommunautaire est présent pour les clients étrangers.
- ☐ Vos articles et prestations sont classés en « bien » ou « service » dans votre logiciel.
Conseil : commencez par vos 20 clients qui pèsent le plus dans votre chiffre d'affaires. C'est là qu'une facture rejetée coûte le plus cher en trésorerie.
Que s'est-il passé depuis le 1er septembre 2026 ?
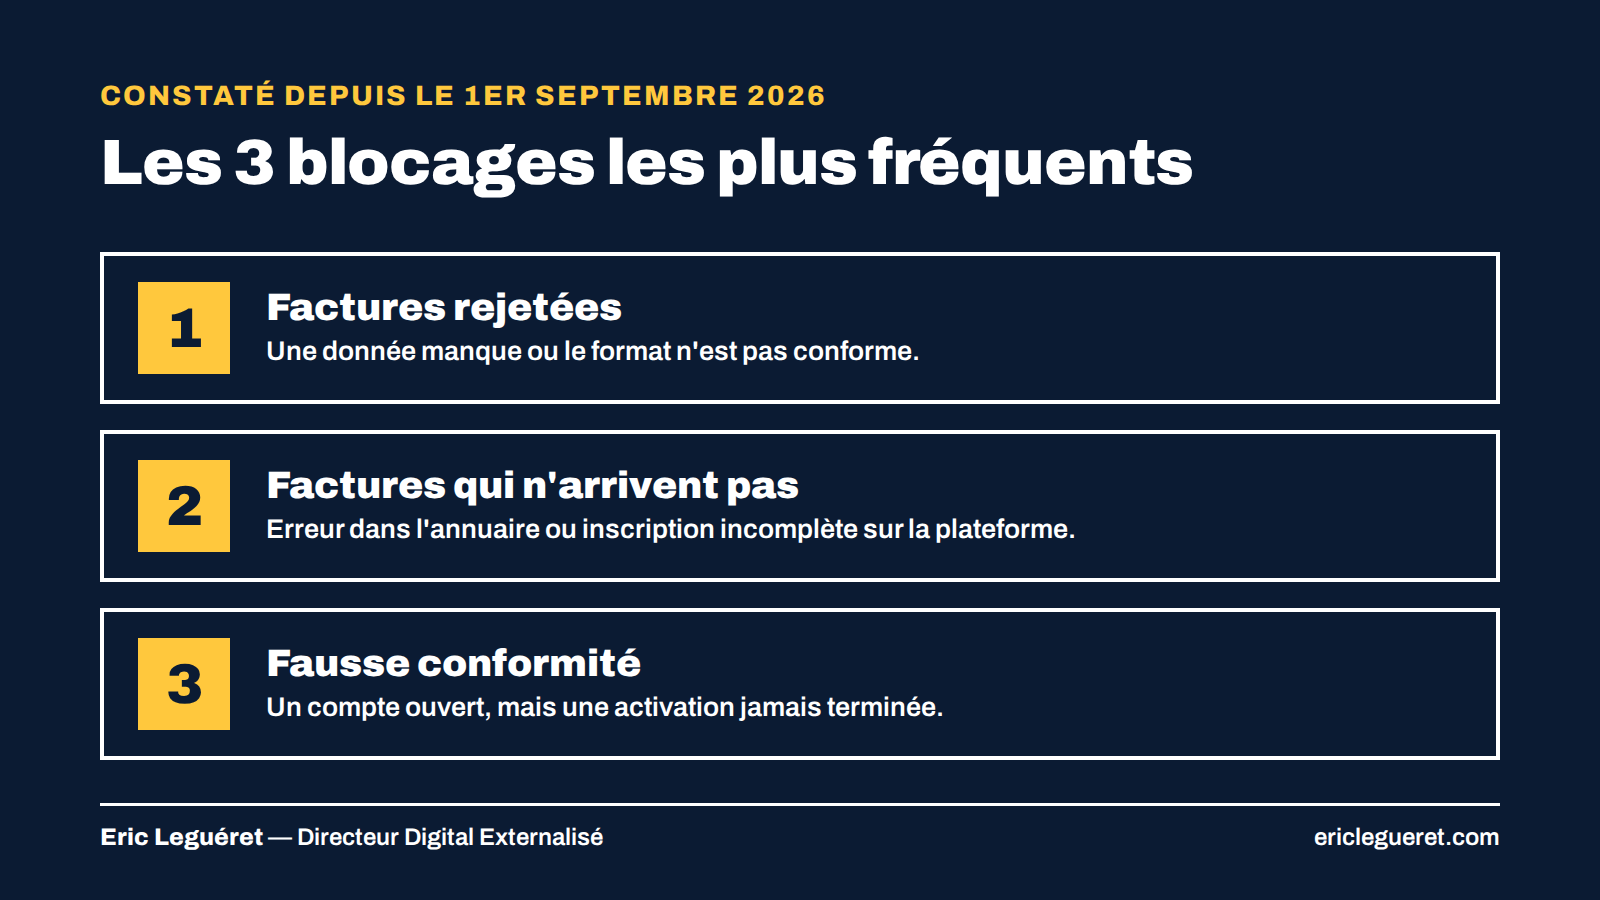
Aucune entreprise ne s'est retrouvée à l'arrêt. Mais selon les premiers bilans de terrain, trois problèmes reviennent sans cesse :
- Les rejets automatiques : il manque une donnée, ou le format n'est pas conforme.
- Les factures qui n'arrivent pas : une adresse erronée dans l'annuaire national, ou une inscription incomplète sur la plateforme.
- La fausse conformité : l'entreprise a ouvert un compte, mais n'a jamais terminé l'activation, qui comporte plusieurs étapes.
Pourquoi le vrai problème n'est-il pas technique ?
Quand une facture est rejetée, la cause se trouve presque toujours en amont : une fiche client incomplète, un devis ressaisi à la main, une information qui passe par trois personnes sans que personne n'en soit responsable.
Tant que tout passait par PDF et e-mail, ces failles restaient invisibles, parce que chacun corrigeait dans son coin. La facture électronique ne tolère plus ces approximations.
Elle ne crée pas le désordre. Elle le rend visible.
Exemple type : le parcours d'une facture dans une PME de 20 personnes
Il s'agit d'une entreprise fictive. Sa situation est représentative de ce que l'on rencontre dans beaucoup de PME industrielles et de services.
Situation. Une PME de maintenance industrielle, 20 salariés. Les devis sont faits sur un tableur par le dirigeant, la facture est ressaisie par l'assistante dans le logiciel de facturation, puis envoyée en PDF. Les relances se font « quand on y pense ». Personne ne sait dire, un lundi matin, combien de factures sont en retard de paiement.
Tâche. Être prêt à émettre des factures électroniques avant septembre 2027, sans désorganiser l'activité, et si possible en gagnant du temps au passage.
Action. Plutôt que de chercher d'abord un logiciel, l'entreprise suit une facture réelle du devis au paiement. Elle découvre deux ressaisies et trois interlocuteurs. Elle fiabilise ses 20 premières fiches clients, choisit une plateforme agréée reliée à son outil de facturation, fait générer la facture directement à partir du devis accepté, et programme des relances automatiques à J+7 et J+15, validées par l'assistante avant envoi.
Résultat attendu. Plus de ressaisie entre devis et facture, un tableau hebdomadaire des factures en attente, des relances qui partent à l'heure. La conformité devient un effet secondaire d'une organisation plus simple, et non un chantier administratif de plus.
Comment choisir sa plateforme agréée : 6 critères
- Elle figure sur la liste officielle. Vérifiez-le sur la liste des plateformes agréées publiée par l'administration.
- Elle se connecte à votre outil actuel. Si vos devis et factures sont faits dans un logiciel, la plateforme doit s'y brancher sans ressaisie. C'est le critère numéro un.
- Elle couvre réception, émission et e-reporting. Vous en aurez besoin des trois, y compris pour vos clients particuliers et étrangers.
- Elle communique avec votre expert-comptable. Demandez-lui quelle plateforme il utilise ou recommande : c'est souvent le chemin le plus simple.
- Elle vous aide à encaisser. Suivi des paiements, relances, statut de chaque facture : c'est là que se trouve le vrai gain de temps.
- Son prix est lisible. Abonnement, prix par facture, frais de mise en place : comparez sur votre volume réel de factures par mois.
Si vous travaillez avec la Belgique, ajoutez une question : la plateforme sait-elle aussi échanger via le réseau Peppol ?
Vous travaillez des deux côtés de la frontière ?
C'est le cas de nombreuses entreprises entre les Hauts-de-France et le Hainaut. Deux systèmes coexistent :
- En Belgique, les entreprises assujetties à la TVA doivent échanger leurs factures entre entreprises au format électronique depuis le 1er janvier 2026, principalement via le réseau européen Peppol. Les amendes prévues vont de 1 500 à 5 000 euros en cas de manquements répétés.
- En France, lorsque vous facturez un client étranger, vous n'émettez pas de facture électronique au sens de la réforme française : vous envoyez votre facture par le canal habituel et vous transmettez les données de la transaction à votre plateforme agréée. C'est ce qu'on appelle l'e-reporting.
En pratique : vos clients belges, eux, sont déjà équipés pour recevoir des factures via Peppol et vous le demanderont de plus en plus. Choisir dès maintenant une solution capable de gérer les deux vous évitera de tout refaire dans un an. Les règles dépendent de votre situation (établissement, immatriculation à la TVA) : faites-les valider par votre expert-comptable.
Que faire concrètement avant septembre 2027 ?
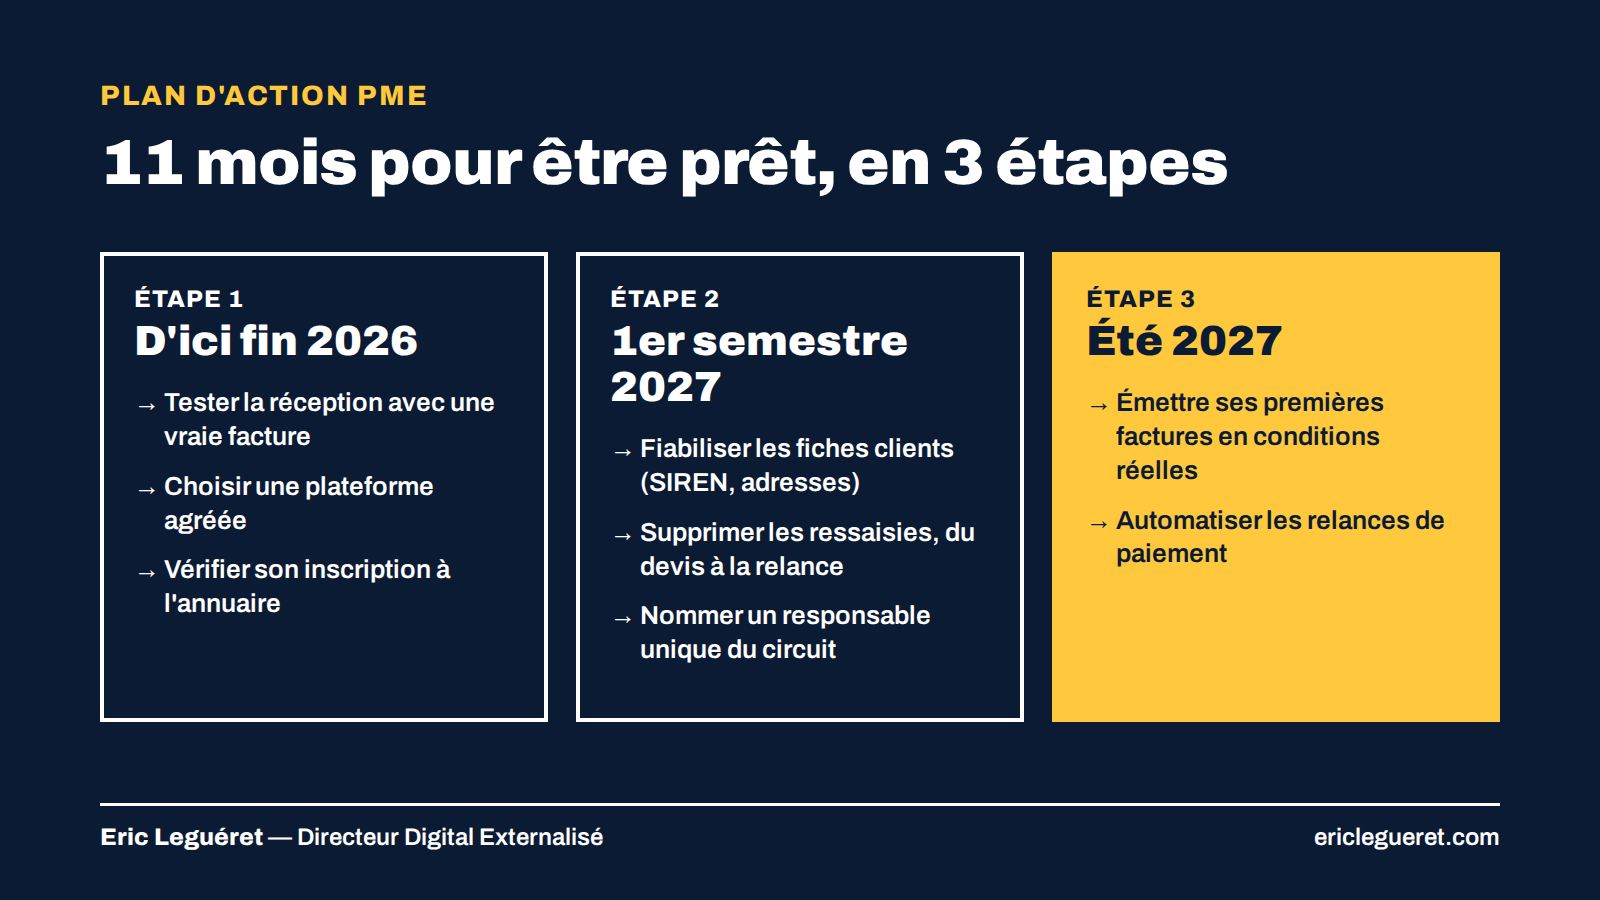
D'ici fin 2026
- Testez la réception avec une vraie facture, et pas seulement en regardant les paramètres de votre compte.
- Choisissez une plateforme agréée avec les 6 critères ci-dessus.
- Vérifiez votre inscription dans l'annuaire national.
Premier semestre 2027
- Fiabilisez vos fiches clients avec la checklist ci-dessus.
- Repérez chaque ressaisie manuelle entre le devis, la commande, la facture et la relance.
- Nommez un seul responsable pour tout le circuit.
Été 2027
- Émettez vos premières factures électroniques en conditions réelles, avant que ce soit obligatoire.
- Automatisez vos relances de paiement : vos factures sont désormais des données exploitables.
Le test de 15 minutes pour savoir où vous en êtes
Prenez une facture réelle du mois dernier et suivez-la, de la signature du devis jusqu'au paiement reçu. Répondez à trois questions :
- Combien de personnes l'ont touchée ?
- Combien de fois une information a-t-elle été ressaisie ?
- Qui est responsable si elle bloque ?
Si vous répondez « plus de trois », « plus d'une fois » ou « je ne sais pas », vous savez par où commencer.
Et après la mise en conformité ?
Une facture électronique, ce sont des données. Et des données, ça s'exploite : vous pouvez suivre en temps réel ce qui est facturé, ce qui est encaissé et ce qui est en retard, déclencher des relances automatiques, et relier la facturation à votre suivi commercial.
Les PME qui traitent la réforme comme une simple corvée administrative en paieront le coût sans en tirer de bénéfice. Celles qui en profitent pour relier leurs outils gagneront du temps chaque semaine, pendant des années.
Questions fréquentes
Ma PME doit-elle déjà émettre des factures électroniques ?
Non, sauf s'il s'agit d'une grande entreprise ou d'une ETI. Les PME émettront à partir du 1er septembre 2027. En revanche, elles doivent déjà pouvoir recevoir des factures électroniques.
Quelles sont les nouvelles mentions obligatoires ?
Le numéro SIREN du client, la catégorie de l'opération (biens, services ou les deux), l'option pour le paiement de la TVA d'après les débits le cas échéant, et l'adresse de livraison si elle diffère de l'adresse de facturation.
Le portail public de l'État est-il gratuit pour facturer ?
Non. Depuis octobre 2024, il sert d'annuaire et de concentrateur de données. Pour émettre et recevoir vos factures, vous devez passer par une plateforme agréée.
Faut-il changer de logiciel de facturation ?
Pas forcément. Commencez par vérifier que votre logiciel actuel est relié à une plateforme agréée. Le vrai chantier concerne vos données et votre organisation.
Je facture un client belge : que dois-je faire ?
Côté français, vous transmettez les données de la transaction à votre plateforme agréée (e-reporting). Côté belge, votre client utilise le réseau Peppol et pourra vous demander d'y envoyer vos factures. Faites valider votre situation par votre expert-comptable.
Par où commencer ?
Par le test de 15 minutes ci-dessus. Il vous montrera votre point faible mieux que n'importe quel logiciel.
Vous voulez savoir où en est votre circuit ?
Je vous propose un diagnostic offert de 30 minutes. Nous suivons ensemble le parcours d'une de vos factures, du devis au paiement, et je vous indique les deux ou trois points à corriger en priorité avant septembre 2027.
→ Réserver mon diagnostic de 30 minutes
Eric Leguéret est Directeur Digital Externalisé (DDEx). Il accompagne les PME et ETI des Hauts-de-France et de Belgique francophone dans la mise en place de leur système commercial digital : site, suivi client, circuit devis-facture-encaissement, automatisations et agents IA.
Sources
- Tout savoir sur la facturation électronique, economie.gouv.fr
- Mentions obligatoires d'une facture, economie.gouv.fr
- Que va-t-il se passer pour mon entreprise ?, impots.gouv.fr
- Liste des plateformes agréées, impots.gouv.fr
- La transmission des données de transactions (e-reporting), impots.gouv.fr
- Facturation électronique obligatoire en Belgique, economie.wallonie.be
- E-facturation obligatoire à partir de 2026, UCM
- Baromètre France Num 2026, economie.gouv.fr
- Facturation électronique : le bilan 15 jours après, YAD

